Domain druckcenter24.de kaufen?
Wir ziehen mit dem Projekt
druckcenter24.de um.
Sind Sie am Kauf der Domain
druckcenter24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckcenter24.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Falkenburger, Katja: Papier prägenPapier prägen , Freie Techniken, individuelle Muster , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20220307, Produktform: Leinen, Autoren: Falkenburger, Katja, Seitenzahl/Blattzahl: 175, Abbildungen: durchgehend farbige Fotos und Illustrationen, Keyword: Druck/Papier; Prägetechniken; Oberflächengestaltung; Papierstrukturen; Stanzprägung; Papierdesign; Meißel, Fachschema: Druckgrafik~Grafik / Druckgrafik~Papier / Basteln, Werken, Fachkategorie: Oberflächengestaltung~Buch- und Papierhandwerk, Thema: Entdecken, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Druck, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 245, Breite: 176, Höhe: 20, Gewicht: 633, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
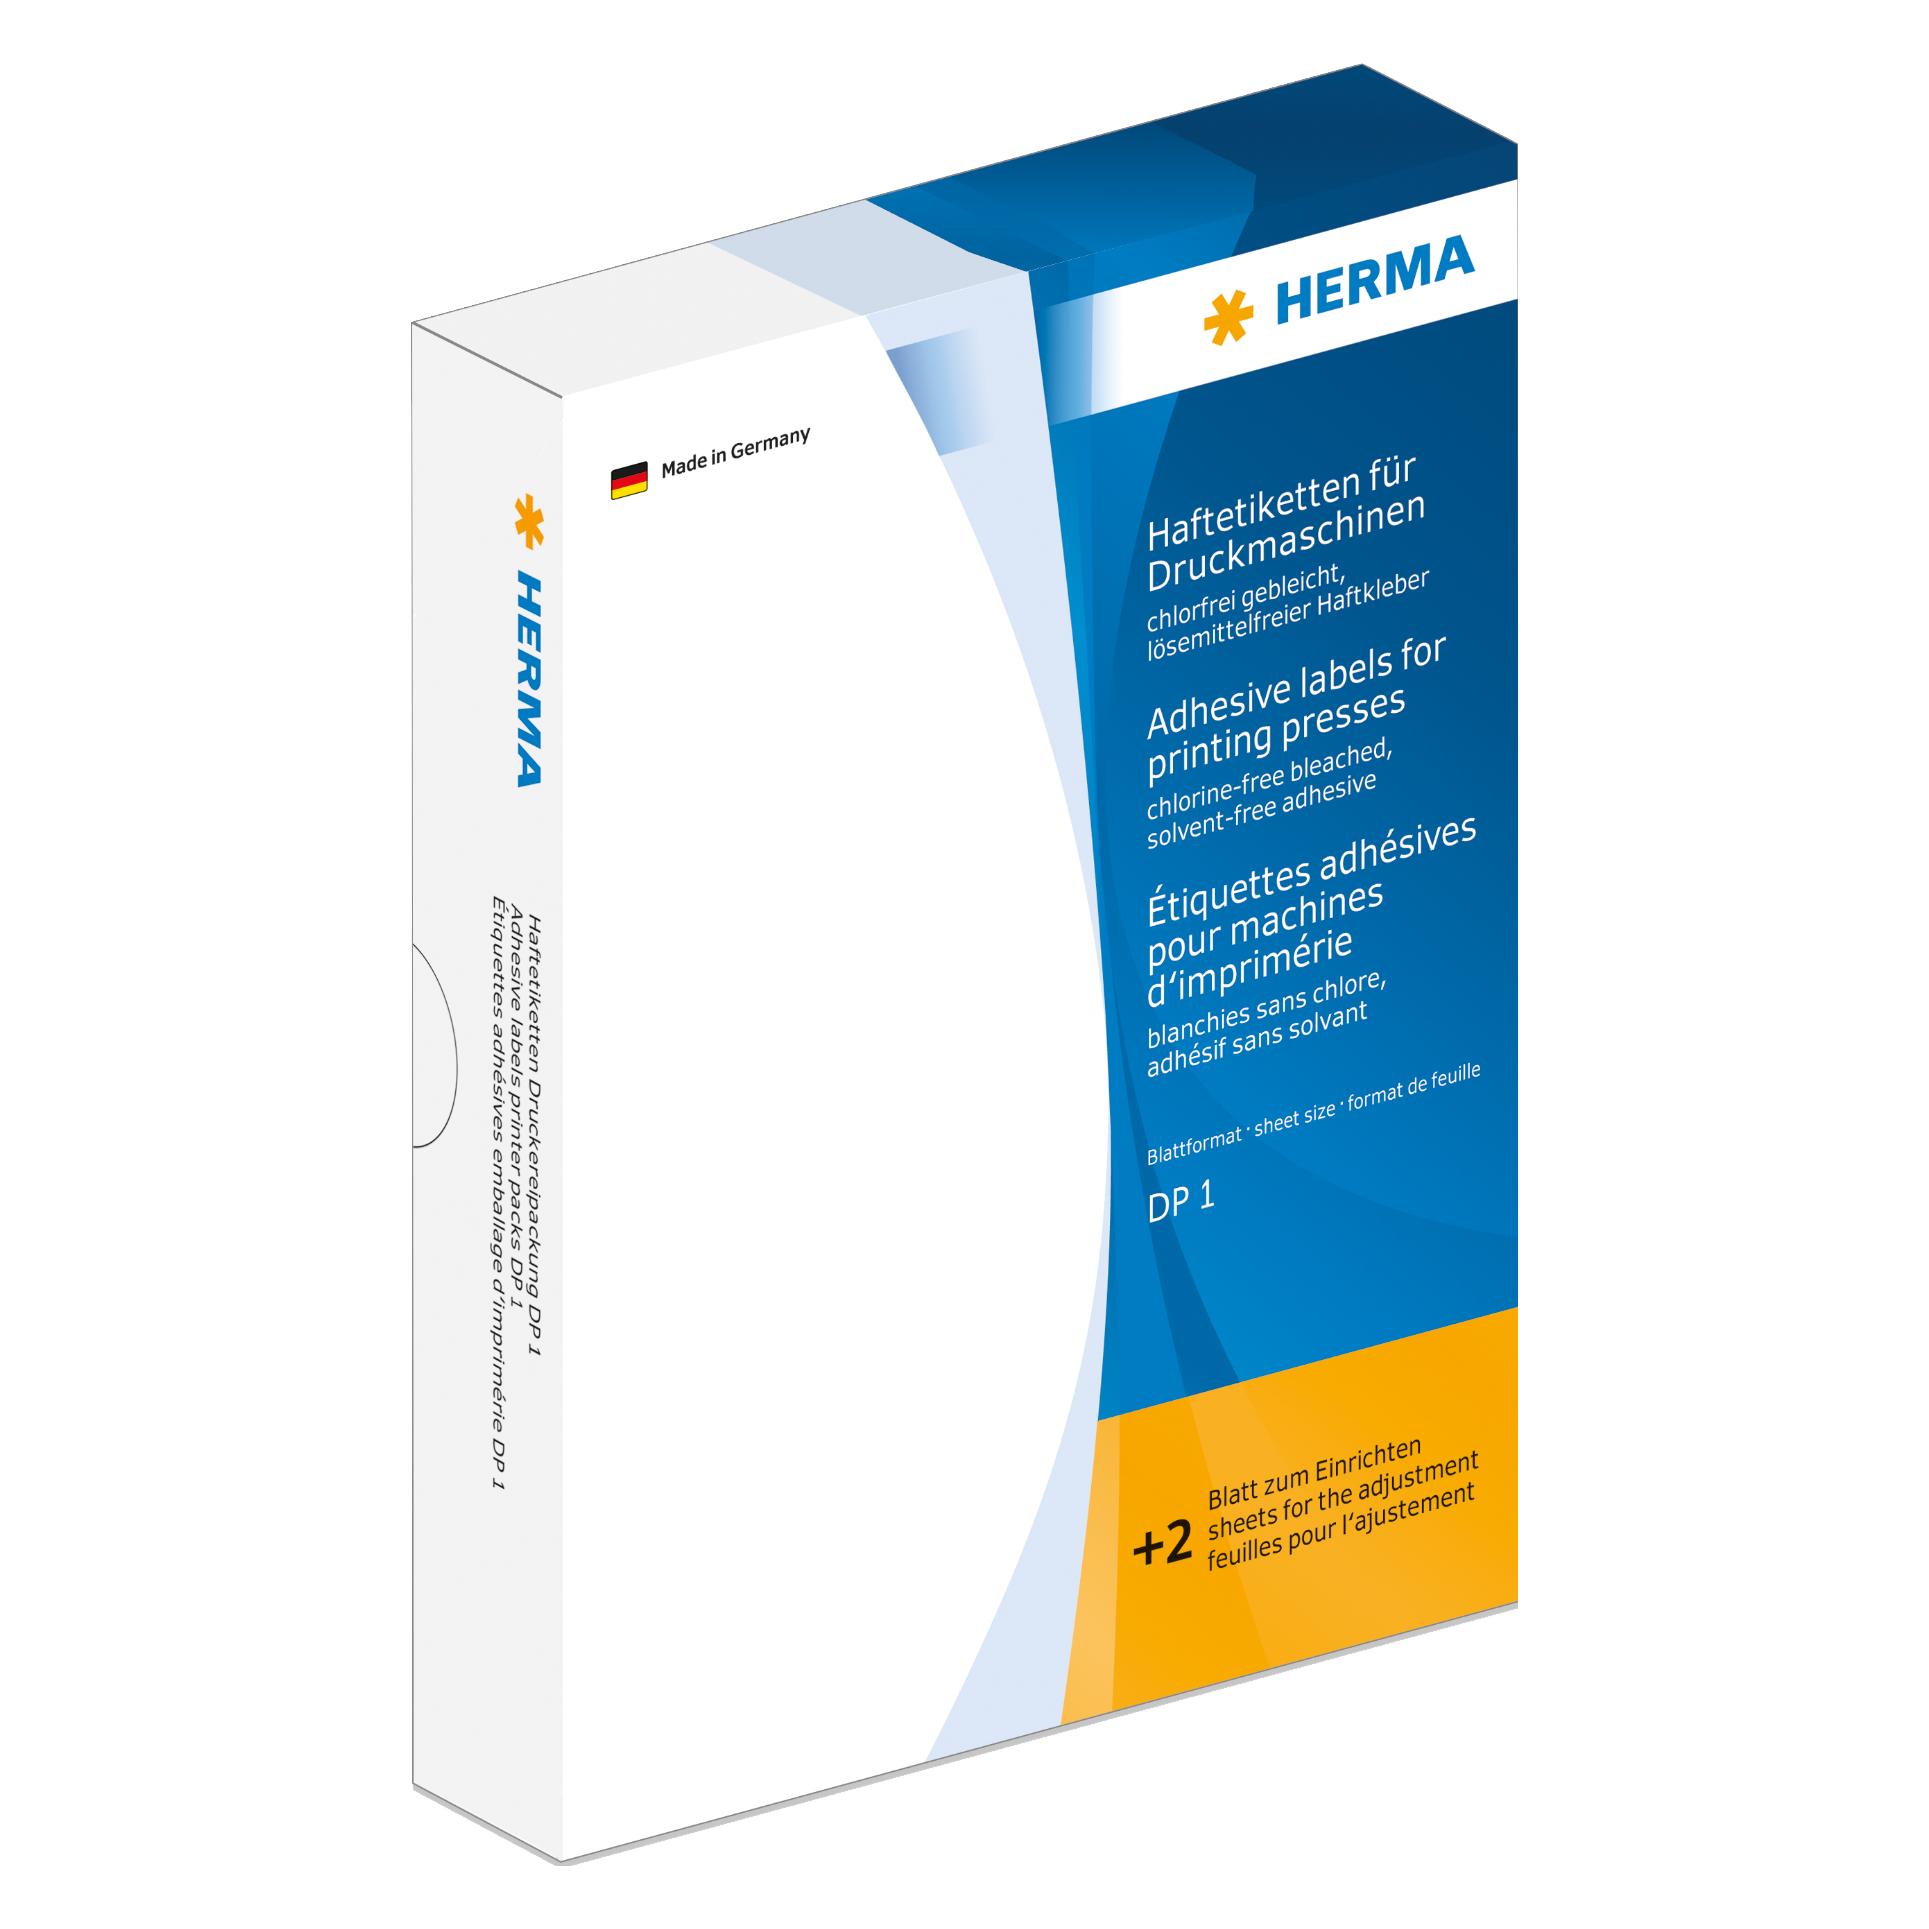
Herma, Etiketten, Haftetiketten für DruckmaschinenSelbstklebende Etiketten aus holzfreiem Papier (75 g/m2) für den Druck auf Druckmaschinen. Präzise auf Bögen mit Greifer- und Zuführrand montiert. Jede Packung enthält 2 zusätzliche Bögen für Einrichtungsarbeiten. Das Bogenformat beträgt 168 x 120 mm (die Länge der DP1-Bögen variiert je nach Etikettengrösse; jedoch sind die Bogenmasse und der Register absolut identisch für jeden Typ).47,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
HERMA Haftetiketten für Druckmaschinen DP1 Ø 13 mm rund blau Papier matt 10000 St.Selbstklebende, runde Etiketten zum Bedrucken mit Druckmaschinen. Passergenau auf Blättern mit Greifer- und Anlagerand. Jede Packung enthält 2 Blatt Zuschuss zum Einrichten. Nicht für PC-Beschriftung geeignet. Nutzen Sie dafür die runden HERMA Etiketten auf A4-Blättern. Gewicht und Abmessungen Bogenbreite16,8 cm Bogenlänge12 cm Breite13 mm Höhe13 mm Durchmesser1,3 cm Lieferumfang Aufkleber pro Satz10000 Stück(e) Merkmale FormKreis ProduktfarbeBlau Medienanzahl pro Paket132 Blätter Sonstige Funktionen UrsprungslandDeutschland24,27 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BB-Verpackungen Papier-Lieferscheintaschen DIN lang (BONI-42560)Papier-Lieferscheintaschen DIN lang sind speziell für den entwickelt und bieten zuverlässigen Schutz. Präzise Maße 102 x 210 mm, kompatibel mit DIN-Lang-Blättern. Starke Klebeschicht auf der Rückseite für langlebige Haftung auf allen Oberflächen. Papierqualität widersteht Nässe und mechanischen Einflüssen. Transparente oder beschreibbare Front für schnelle Kennzeichnung. Umweltfreundlich durch recycelbares Material. Sie optimieren den Versandprozess durch einfache Integration.2,81 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Falkenburger, Katja: Papier prägenPapier prägen , Freie Techniken, individuelle Muster , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20220307, Produktform: Leinen, Autoren: Falkenburger, Katja, Seitenzahl/Blattzahl: 175, Abbildungen: durchgehend farbige Fotos und Illustrationen, Keyword: Druck/Papier; Prägetechniken; Oberflächengestaltung; Papierstrukturen; Stanzprägung; Papierdesign; Meißel, Fachschema: Druckgrafik~Grafik / Druckgrafik~Papier / Basteln, Werken, Fachkategorie: Oberflächengestaltung~Buch- und Papierhandwerk, Thema: Entdecken, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Druck, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 245, Breite: 176, Höhe: 20, Gewicht: 633, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Herma, Etiketten, Haftetiketten für DruckmaschinenSelbstklebende Etiketten aus holzfreiem Papier (75 g/m2) für den Druck auf Druckmaschinen. Präzise auf Bögen mit Greifer- und Zuführrand montiert. Jede Packung enthält 2 zusätzliche Bögen für Einrichtungsarbeiten. Das Bogenformat beträgt 168 x 120 mm (die Länge der DP1-Bögen variiert je nach Etikettengrösse; jedoch sind die Bogenmasse und der Register absolut identisch für jeden Typ).47,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herma, Etiketten, Haftetiketten für DruckmaschinenWeisse und farbige glänzende Etiketten für Druckmaschinen, selbstklebend. Bogenformat: 168 x 120 mm (die Bogenlänge variiert je nach Etikettengrösse; innerhalb eines Typs sind die Bogenformate und der Stand identisch). Hergestellt aus hochwertigem, holzfreiem Schreibpapier (75 g/m2), chlorfrei gebleicht, lösungsmittelfreier Kleber. Weisse Etiketten mit PEFC-Zertifikat. Registriert sich genau auf Bögen mit Greifer- und Applikatormargen. Jede Packung enthält 2 Bogen für den Aufbau. HERMA Label Manager: interaktiver Produktkatalog, Etikettenvorlagen für Word und DTP-Programme, kompatibel mit Mac und PC. Nicht geeignet für PC-Beschriftungen. Verwenden Sie hierfür HERMA PREMIUM A4-Etiketten.55,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herma, Etiketten, Haftetiketten für Druckmaschinen- Weisse und farbige glänzende Etiketten für Druckmaschinen, Bogenformat DP 1, selbstklebend. - Bogenformat 168 x 120 mm (unterscheidet sich nach Etikettengrösse; innerhalb eines Typs sind die Bogenformate und der Stand absolut identisch). - Hergestellt aus hochwertigem, holzfreiem Schreibpapier 75 g/m2, chlorfrei gebleicht, lösungsmittelfreier Kleber. Weisse Etiketten mit PEFC-Zertifikat. - Abgerundete Ecken. - Registriert präzise auf Bögen mit Greifern und Auflagenrändern. - Jede Packung enthält 2 Bogen für den Einrichtungsbedarf. - Nicht geeignet für PC-Beschriftungen; verwenden Sie hierfür HERMA PREMIUM A4 Etiketten.28,81 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.